
你有没有想过,同样是买一只股票,为什么有人赚得像开了倍速,有人却像踩进流沙?故事要从“杠杆”说起:你用的不是你全部的钱,而是把一部分“借来的资金”叠加到你的投入上。杠杆交易的本质很直白——收益可能被放大,亏损也会被放大;而且一旦价格波动到某个阈值,就可能触发追加保证金或强制平仓。
这不是吓唬人。权威机构对金融杠杆的风险早就有讨论,比如国际清算银行(BIS)长期研究杠杆与金融稳定之间的关系,核心意思就是:杠杆越高,系统越容易在波动时“同时失血”。相关讨论可参考BIS关于杠杆与市场脆弱性的研究报告与专栏文章(BIS,Bank for International Settlements)。
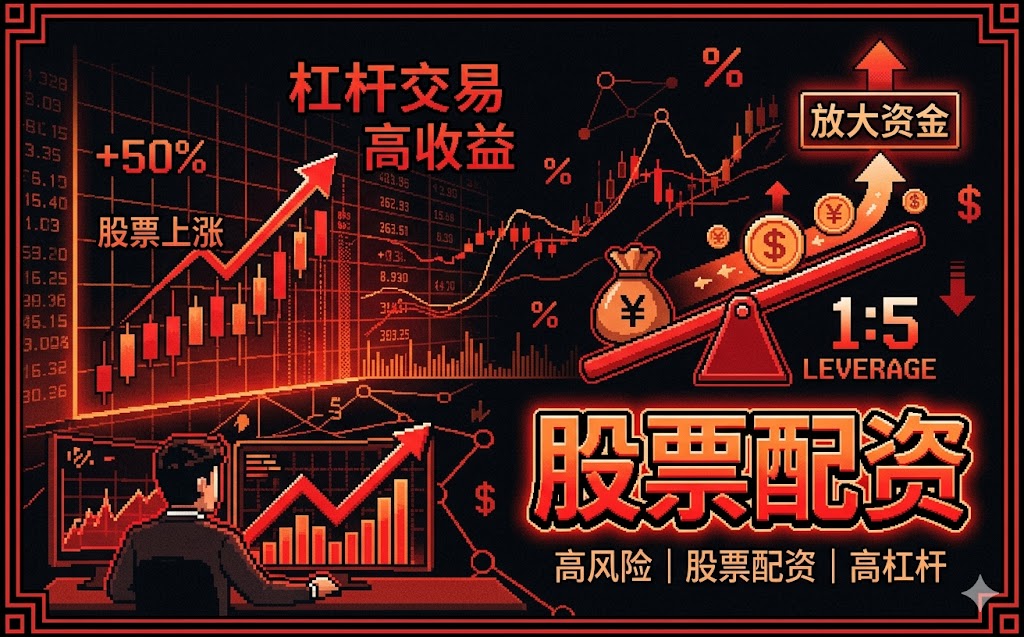
很多人把失业率当“宏观背景板”,但对杠杆投资管理来说,它更像温度计。就业走弱通常会影响消费、企业利润预期与信用环境,进而让市场对风险的容忍度下降。你可能不必逐条算模型,但要理解传导链:失业率上升或劳动市场走弱 → 增长预期偏保守 → 风险偏好下降 → 波动率上行 → 杠杆交易更容易触发强平。
在数据层面,像美国劳工统计局(BLS)每月发布的失业与就业数据,确实经常与市场风险偏好出现联动(BLS,U.S. Bureau of Labor Statistics)。把这种“就业—预期—波动—流动性”的逻辑套到日常交易,就是:当市场更怕的时候,杠杆更像放大镜。
真正常见的股票操作错误往往不是“选错方向”这么简单,而是节奏错了。比如:
口语点讲:很多亏损不是输给市场,是输给自己的“没有计划”。杠杆交易把这种缺口放大得更快。
不少人问配资平台怎么盈利?直觉是“分你收益”,但更常见的逻辑是:平台通过收取利息/服务费/管理费,承担或转移一部分风险;同时在你发生保证金压力时,可能产生追加费用、强平撮合收益或其他合约型收入。不同平台条款不同,但共同点是:平台的收益结构通常与交易频率、资金占用和风险事件发生相关。
你要特别留意“宣传话术”与“合同条款”的差异:比如表面强调低成本,实际可能有更复杂的费用或风控触发条件。做功课的关键不是看广告,而是看规则有没有把你置于“被动应对”的位置。
资金转账审核听起来麻烦,但它是风险控制的一环。合规的资金链管理通常会减少资金被挪用、账户错配或资金来源不明带来的风险。无论是券商体系还是其他监管框架下的平台,审核机制的目的大多一致:让资金在可追踪、可核验的路径上流动。
把杠杆投资管理落到“能执行”的层面,建议你用更朴素的检查清单:
一句话总结这段:杠杆交易像把伞借给你去跑步,伞没问题,但你跑得慢一点,摔跤概率就会小很多。
参考资料:BIS(Bank for International Settlements)关于杠杆与金融稳定的研究;BLS(U.S. Bureau of Labor Statistics)关于就业与失业数据的权威发布与说明。
评论
以前只盯收益曲线,读完才意识到杠杆真正放大的不只是赚钱速度,还有亏损和强平的速度。文章把追加保证金、阈值触发讲得很直白,值得反复提醒自己先管风险。
把失业率当背景没错,但文章强调它像温度计:就业变冷会让风险偏好下降、波动上行,杠杆就更容易被触发。逻辑链条清晰,我也会更关注宏观到交易的传导。
对“配资平台盈利模式”那段印象深。不是单纯分成收益,而是利息/费用和风险事件相关的收入结构。文章提醒别被话术带走,要看合同里风控触发和费用细则。
我吃过亏但没找到原因,原来是节奏问题:低估波动、退出规则缺失、仓位没管好。尤其流动性变差时想跑都难,这次看到这点算是补上了盲区。