
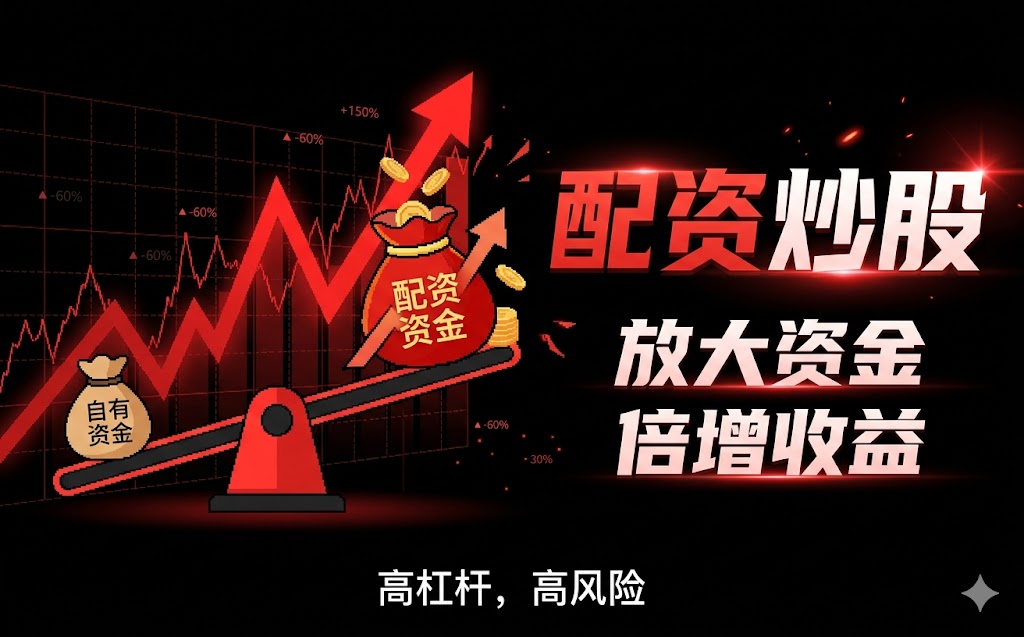
“上海配资股票”常被理解为把资金效率做得更高,但杠杆效应的本质更像一把“双刃刀”:当标的波动方向一致时,收益被放大;一旦遇到股票市场突然下跌,损失同样被放大,甚至触发追加保证金与风险处置。
从量化角度,杠杆会提高资金敏感度:同样的市场跌幅,对应的权益损失更快逼近风控阈值。监管对杠杆交易风险的提示可在公开资料中找到,例如中国证监会关于场外配资、融资融券等市场风险的监管导向多次强调“不得规避监管、不得违法违规”。参考文献可见中国证监会网站的相关风险提示与信息披露要求(来源:中国证监会官网:http://www.csrc.gov.cn)。
因此要用辩证思维看待杠杆:它提升“交易能力”,却不提升“抗风险能力”。真正的差别在于平台如何管理配资资金、如何设定合约与风控参数。
所谓配资资金管理,通常包含账户隔离、划拨规则、资金用途约束与出入金节奏。投资者可以把它理解为“桥梁的承重结构”:桥面再宽,承重不够也会坍塌。
建议关注至少三点:第一,资金是否在合约约定的监管/托管框架内运动,避免出现资金挪用或用途漂移;第二,资金到账与交易执行是否有明确的时间戳与凭证链条;第三,亏损或风险触发时,资金如何处置、是否存在“口头规则”。合约安全性与资金管理深度相关。
从国际上看,交易与托管安排对风险管理的重要性也在审慎监管中反复被强调。例如巴塞尔委员会关于市场风险与交易对手风险的框架,强调风险暴露、抵押品管理与流动性安排的重要性(来源:BIS 巴塞尔委员会文件,关键词:market risk/ counterparty credit risk:https://www.bis.org)。
当市场突然下跌,最常见的链式反应是:标的价格下移→权益回撤→保证金不足→风险处置/强平。杠杆越高,回撤越快逼近阈值。
因此,投资者更应核对平台合约中的风险处置条款:追加保证金触发条件、计算口径(如市值、浮盈浮亏、保证金比例的具体公式)、强平执行方式与时间窗口。若这些内容含糊,实际体验往往是“规则在后期再解释”。
同时,费率结构也会在下跌期放大成本压力。若费用包含管理费、利息/融资成本、交易服务费等,需分别列明计算基数与频率,避免出现“看起来费率不高,但年化叠加很重”的情况。
平台合约安全可以从可验证性来判断:合约主体是否清晰、关键条款是否完整、违约责任与争议解决机制是否明确。更重要的是平台是否提供可核验的流程材料,例如历史费率变更记录、风险参数说明、风控指标口径与披露方式。
平台资金审核标准则是“门槛背后的治理能力”。一般会涉及身份与资金来源、账户信息一致性、适当性评估等。投资者应要求平台说明审核的依据、时间、留痕方式以及在风控触发时的处理流程。因为在风险事件发生时,只有书面规则与留痕数据才能减少争议。
在权威信息披露方面,中国证监会等监管机构长期强调投资者保护与信息披露的充分性;此外,沪深交易所也多次发布关于市场风险、交易行为规范的公告。建议投资者以监管网站的公开文件为核验起点(来源:中国证监会官网、交易所公告频道:https://www.csrc.gov.cn / https://www.sse.com.cn / https://www.szse.cn)。
费率透明度在配资场景中尤为关键,它影响净收益的稳定性。投资者可以做一个简单核验清单:第一,费用是否在合约中列明所有项目(利息/管理费/服务费/其他杂费);第二,是否明确年化或按天计息的口径;第三,是否规定费用的结算周期与扣款时点;第四,是否存在“附加费用随口调整”的空间。
辩证地看,费率并非越低越好。若极低费率对应更强的强平、模糊的风控条款,表面省下的成本可能会在风险处置时连本带利“返还”给亏损端。所以透明度不是“讨价还价”,而是“让风险定价可计算”。
综上,上海配资股票的关键不在于“能否放大”,而在于“放大之后是否可控”。配资资金管理决定资金流向与隔离;杠杆效应决定回撤速度;股票市场突然下跌时,强平机制决定生存概率;平台合约安全与资金审核标准决定规则能否落地;费率透明度决定净收益能否被真实预测。
评论
文章把杠杆说成“双刃刀”很到位,尤其强调回撤曲线和强平机制的连锁反应。以前只看收益曲线,现在才明白风险阈值逼近速度才是关键。
我比较认同“费率透明度=可计算的风险定价”。文中提到利息、管理费、服务费的基数和年化/按天口径,确实决定净收益能不能预测。
对“资金隔离、划拨规则、时间戳与凭证链条”的描述让我更警惕口头规则。万一触发追加保证金,留痕数据是否可核验才决定争议能否减少。
喜欢这篇的辩证思维:杠杆提升交易能力却不提升抗风险能力。也提醒平台合约主体、违约责任与争议解决要清晰,不然“规则在后期再解释”太危险。